



 0

I mercati agricoli dell'UE sono influenzati da una combinazione di eventi meteorologici estremi, costi elevati dei fattori produttivi, interruzioni negli scambi commerciali e condizioni macroeconomiche volatili.
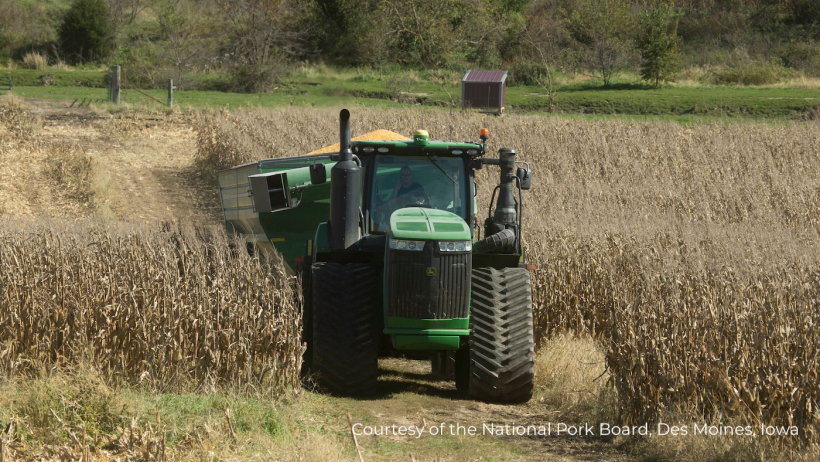
Il caldo intenso e la siccità estiva hanno portato a una significativa revisione al ribasso delle rese delle colture estive e a una riduzione della biomassa dei pascoli, limitando al contempo la disponibilità di mangimi. Ciononostante, le precipitazioni di fine agosto hanno favorito la semina dei cereali autunno-vernini. Parallelamente, la perdurante instabilità geopolitica in Medio Oriente e in Ucraina ha fatto lievitare i costi dell'energia e dei trasporti; inoltre, le interruzioni lungo le principali rotte marittime hanno accresciuto l'incertezza per il commercio e la logistica. L'accessibilità economica dei fertilizzanti – penalizzata dai prezzi elevati del gas e dai vincoli nell'offerta – continua a rappresentare una sfida per gli agricoltori dell'UE.
Più in generale, la crescita economica lenta, l'inflazione persistente e le fluttuazioni dei tassi di cambio mettono a dura prova la competitività dell'Unione Europea. Nonostante tali pressioni, le colture oleaginose si stanno dimostrando resilienti.
La produzione di cereali nell'UE per il 2026/27 è stimata a 262 milioni di tonnellate, con un calo del 9,6% su base annua e un dato inferiore del 4,7% rispetto alla media quinquennale.
Questa netta flessione è riconducibile alle ondate di calore estremo e alla grave siccità che hanno colpito le principali regioni cerealicole. La produzione di mais nell'UE è la più penalizzata: si prevede un calo del 20% rispetto alla media quinquennale, attestandosi a 48,5 milioni di tonnellate.
Le colture autunno-vernine sono risultate meno esposte: la produzione di grano tenero dovrebbe scendere di meno del 2% rispetto alla media quinquennale, attestandosi a 124,2 milioni di tonnellate, mentre l'orzo registra un dato superiore del 5% alla media quinquennale, sostenuto da un raccolto record in Romania. A causa della minore disponibilità interna, si prevede che le importazioni di mais nel 2026/27 saliranno a 25 milioni di tonnellate, con un incremento di 5,7 milioni di tonnellate rispetto ai livelli del 2025/26. Le esportazioni di grano tenero dovrebbero rimanere stabili a 29 milioni di tonnellate, grazie alle abbondanti scorte iniziali. Complessivamente, le esportazioni nette di cereali nel 2026/27 sono previste a 10,2 milioni di tonnellate, contro i 18,1 milioni di tonnellate del 2025/26.
La produzione di semi oleosi nell'UE per il 2026/27 è stimata a 31,3 milioni di tonnellate, un dato inferiore dello 0,3% rispetto al 2025/26, ma superiore dell'1,8% rispetto alla media quinquennale. La produzione di soia è quella che ha risentito maggiormente della siccità, attestandosi a 2,2 milioni di tonnellate, ovvero il 19% in meno rispetto alla media quinquennale. La produzione di colza dovrebbe superare la media quinquennale del 3,2% grazie a una maggiore superficie coltivata, pur risultando inferiore del 3,8% rispetto al 2025/26; la produzione di girasole registra invece un incremento del 5,3%, dovuto sia all'aumento della superficie coltivata che a rese superiori alla media in Romania e Bulgaria.
Si prevede inoltre un aumento della produzione di oli vegetali, che raggiungerà i 16,8 milioni di tonnellate (+1,7% rispetto alla media quinquennale), mentre le importazioni di farina di soia dovrebbero salire a 20,5 milioni di tonnellate (+17% rispetto alla media quinquennale), per compensare la minore produzione interna e la crescente domanda di mangimi.
Ottobre 2026, Commissione europea / Unione europea.
https://agriculture.ec.europa.eu